一家公司,四个女性管理职比率
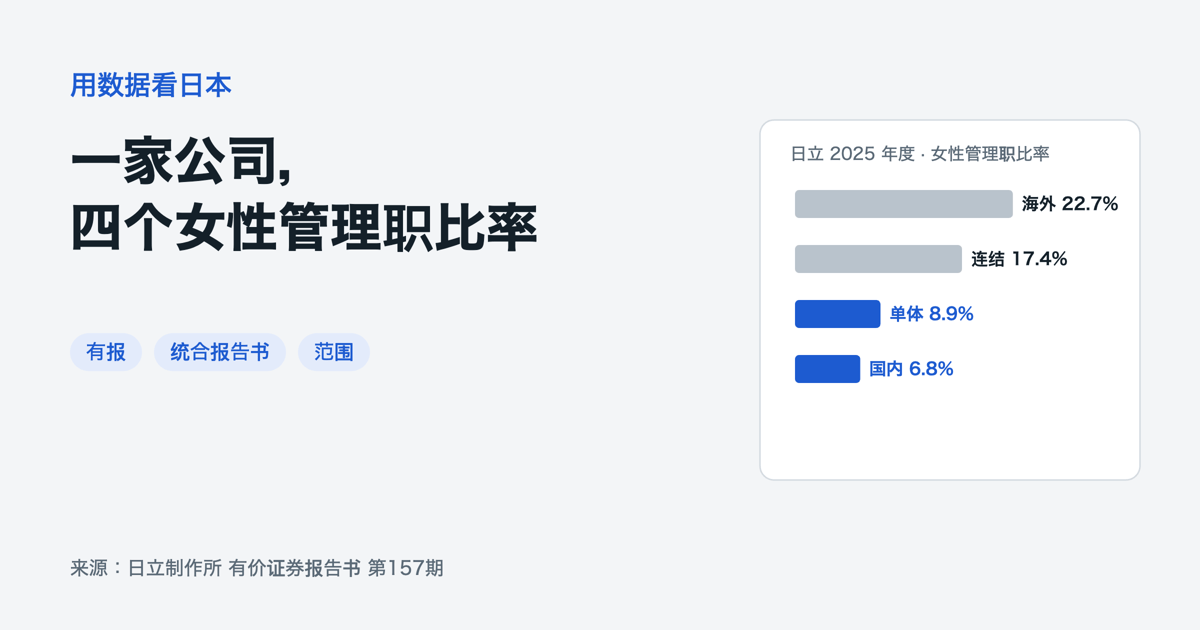
做竞对分析的时候,经常要回答一个看起来很简单的问题:这家公司女性管理职多不多。翻开日立 2026 年 6 月提交的有价证券报告书,同一张表上就有四个答案:17.4%、22.7%、8.9%、6.8%。
四个数字都没有错。它们是同一件事在四个范围里的结果。
四个数字,分别是谁
图 1同一份有价证券报告书,同一年度,女性管理职比率有四个数字。深色两条,是在日本工作的人实际所处的范围。
17.4% 是「当社及当集团」,也就是连结口径。拆开来看,日本以外的连结子公司是 22.7%,日本国内的连结子公司是 6.8%。8.9% 是提出公司,也就是日立制作所本体,按女性活跃推进法的口径计算。
同一份报告还把国内子公司一家一家列了出来,低的几家是 0.0%,高的一家到了 26.0%。
所以,如果一个在日本的候选人问「日立的女性管理职多不多」,跟他最相关的是 6.8% 到 8.9% 这一段,而不是 17.4%。如果问的是全球范围的晋升通道,17.4% 和 22.7% 才更接近。哪个数字算「对」,取决于问的是什么。
公司自己的报告:范围标清楚了,趋势里还藏着范围
图 2统合报告书 2025 把两条线并排放着。集团那条线在 2022 年度从 9.8% 跳到 13.0%,注释说增加中包含集计范围的扩充。
日立的统合报告书 2025 把两个范围并排给出:日立集团从 2020 年度的 9.5% 升到 2024 年度的 15.8%,日立制作所从 6.5% 升到 8.5%。范围标得很清楚,这一点是对得上的。
不过注释里还有一句:女性管理职人数和比率的增加,含「集計対象範囲の拡充および連結対象会社の変動」。集团那条线在 2022 年度有一个明显的跳升,其中多少来自范围变了、多少来自真的提拔了更多女性,报告里没有拆开。
大多数公司只给你一个数字
日立是少数。普华永道分析了 2023 年 3 月期的有价证券报告书,对象是东证 Prime 上市、3 月决算的 890 家非金融企业。披露女性管理职比率的 850 家里,91% 只给了单体(个社)口径,按连结披露的只有 9%。
也就是说,有报里的那个数字多数时候只覆盖母公司本体。控股公司本体可能只有几百人,业务都在子公司;海外比重大的公司,单体和集团也可能差很远。而官网、统合报告书、招聘页上的数字,常常是集团或全球口径。把两边放在一起比,不先对范围,结论就会错。
交叉核对清单
做竞对分析和市场地图时,可以按下面几项去核:
- 有报「从业员的状况」:先看是提出公司还是连结,有没有日本国内和海外的拆分。平均年龄、平均勤续年数、平均年薪这几项,只是提出公司的数字。
- 统合报告书、可持续发展数据:找每个数字旁边的集计范围和注释,特别留意「范围扩充」「连结对象变动」这一类说明。
- 厚生劳动省的女性活跃推进企业数据库:单体口径,管理职定义为课长级及以上,写明了时点。非上市公司也查得到,可以补上有报覆盖不到的部分。
- くるみん、えるぼし这类认定:以厚生劳动省公布的认定企业为准,不以招聘页上的标识为准。
- 年度和时点:有报是决算期末,数据库常常是另一个时点。年份不同的两个数字不能直接相减。
原则跟日本大部分公司的财务,你查不到那篇一样:范围对不上,就在表里标「范围不同」,不靠推断去填平。
第一,这里只拿了日立一家做例子,因为它披露得够细,四个范围都给了。这不代表别的公司差距一样大,也不代表日立的哪个数字有问题。
第二,统合报告书 2025 的数据是 2024 年度,有报是 2025 年度,年份不同,所以文中没有把两组数字直接对比。
第三,普华永道的统计是 2023 年 3 月期。这之后按连结披露的公司可能变多了。
你做的竞对表里,女性管理职那一栏,填的是哪个范围的数字?
不够写成一篇的日常想法,我写在 LinkedIn 上。去 LinkedIn 关注我