日本の対外直接投資は対内の6.6倍
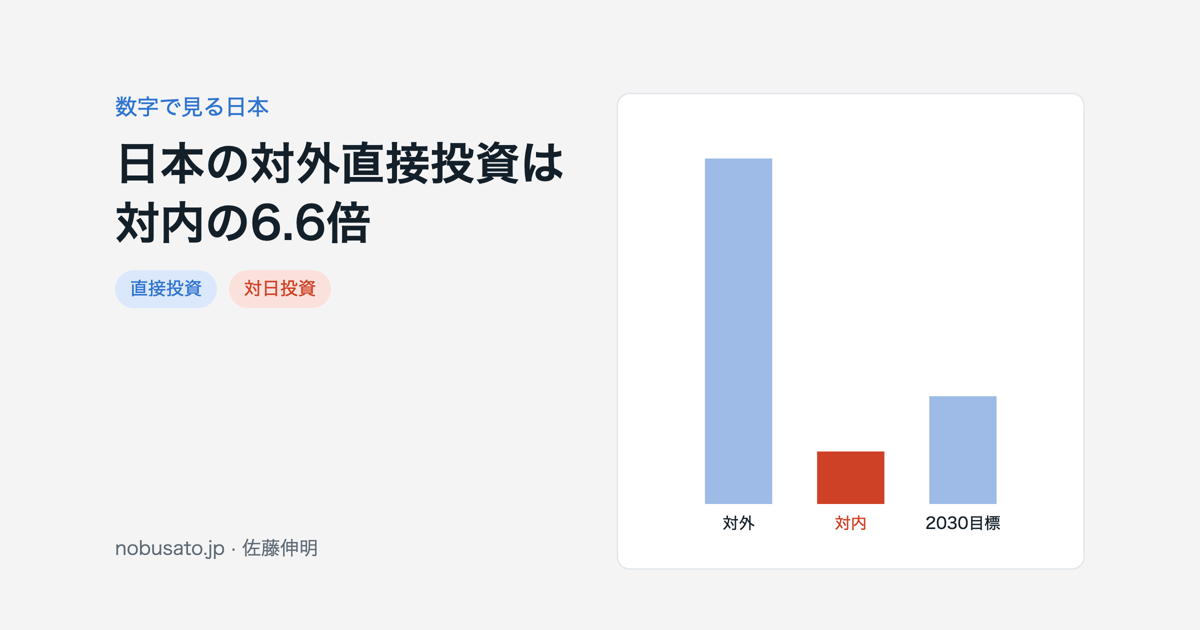
2025年末、日本企業が海外に持つ直接投資の残高は384.5兆円だった。同じ時点で、海外企業が日本に持つ直接投資の残高は58.6兆円。財務省・日本銀行「本邦対外資産負債残高」の数字を並べると、出ていくお金は入ってくるお金のおよそ6.6倍になる。
以前、対日直接投資が少ないという話を書いた。市場としては魅力があるのに、入るのが難しい国だという話である。今回はその裏側を見たい。日本企業は、外に出ていくのはなかなかうまい。では、外から入ってくる側を受け止める力のほうはどうか。
対外と対内の直接投資は、どれくらい差があるのか
財務省・日本銀行の「本邦対外資産負債残高」によると、2025年末の直接投資残高は対外が384兆5,350億円、対内が58兆5,620億円である。比率は約6.6対1で、2024年末(352.8兆円と53.5兆円)もほぼ同じ6.6対1だった。一年の増え方を見ると、対外が31.7兆円、対内が5.1兆円で、差は縮んでいない。
ここで一つ注意しておきたい。残高は円建てなので、円安になると海外資産の円換算額は膨らむ。対外の伸びの一部は為替の効果であり、日本企業がその年に新しく31.7兆円を投じたという意味にはならない。それでも、為替を差し引いて考えても6倍前後の開きが消えるわけではない、と私は見ている。
Fig.12025年末、対外直接投資残高384.5兆円に対し対内は58.6兆円で、約6.6倍の差がある。政府目標の120兆円(2030年)を達成しても、対外の3分の1に届かない。出典:財務省・日本銀行「本邦対外資産負債残高」(2025年末)、内閣府「対日直接投資促進プログラム(2026)」
外に出る側の例:日本製鉄とUSスチール
対外直接投資の大きさを実感できる例が、日本製鉄によるUSスチール買収だ。買収は2025年に完了し、日本製鉄は2028年までに米国で110億ドルを投資すると約束している。2026年10月22日、USスチールはペンシルベニア州のモンバレー製鉄所に約30億ドルを投じて熱間圧延ミルを新設すると発表した(時事通信、Manufacturing Dive、2026年10月23日)。2029年後半の稼働を目指し、自動車用鋼板などの生産を増やす計画である。
私が目を止めたのは、金額の動きのほうだ。当初は3年で最大25億ドルの想定だったが、人件費の上昇とインフレで約30億ドルに膨らんだと報じられている。約2割の上振れである。
海外に大きく出ていく日本企業でも、人件費と物価の上昇で予算は動く。規模はずっと小さいが、日本に入ってくる海外企業も同じ圧力を受けると思う。
なぜ対内直接投資のGDP比は低いままなのか
経済規模に対して見ても、対内の小ささは変わらない。清田耕造氏(RIETI)が日本経済新聞「経済教室」(2025年12月4日)に寄せた論考によると、2023年末の対日直接投資残高はGDP比8.5%で、国連貿易開発会議(UNCTAD)のデータで198の国・地域中192位だった。同じ論考は米国46.1%、中国19.9%、韓国16.8%という数字も挙げている(年は明記されていない)。
ただし、この比率は数え方で変わる。Richard Katz氏は東洋経済の英語版コラム(2025年6月)で、財務省ベースでは2024年に約9%だが、企業内貸付を除くIMF・OECDの基準では5.9%になると指摘している。「日本は何%か」と聞かれたら、まず「どの統計で?」と聞き返すことになる。出典ごとに5〜9%の幅があるからだ。もっとも、どれを使っても主要国の中で最低水準だ、という点は動かない。
この数字が語らないこともある。直接投資残高は資本と貸付の積み上がりであり、その会社が日本で何人を雇い、どれだけ売っているかは表さない。また国別の内訳は直接の投資元で集計されるため、JETROが整理した2024年末の内訳では米国20.0%、英国17.0%に次いでシンガポールが11.4%で3位に入る。持株会社や地域統括拠点を置きやすい国が上位に来やすく、最終的な親会社の国籍とは必ずしも一致しない。
なぜ低いのか。ここで新しい答えを出すつもりはない。外資系企業が日本で苦労するところで書いたとおり、手続きそのものより、人の採用と現場の運営でつまずくことが多いと感じている。政府の「対日直接投資促進プログラム(2026)」も、外国語での行政対応や人材確保を課題として挙げている。
政府目標120兆円は、今のペースで届くのか
2026年10月時点の政府目標は、対日直接投資残高を2030年に120兆円、2030年代前半のできるだけ早い時期に150兆円にすることだ(2025年のプログラムで設定、2026年版でも維持)。2025年末の58.6兆円から2030年の120兆円に届くには、5年で約61兆円、年平均で約12兆円の積み増しが要る。2025年の増加は約5.1兆円だったので、ペースを2倍以上にしなければならない計算になる(筆者計算)。
もう一つ、120兆円を達成しても、対外の384.5兆円の3分の1にも届かない。差は縮むが、構図はそのまま残る。
この差は、日本で働く人と採用する側に何を意味するか
ここからは私の見方である。6.6倍の差は、日本の人材市場にも跡を残していると思う。海外拠点を立ち上げ、本社から管理した経験を持つ日本人は多い。一方で、外資の日本法人として「遠い本社の小さな拠点」を内側から回した経験を持つ人は、相対的に少ない。
以前、日本に進出したある海外企業から相談を受けたことがある。最初の質問は会社設立の手続きだった。ところが、実際に先方が一番悩んだのは一人目の採用で、誰を、いくらで、どう面接し、どう口説き、入社後にどう本社とつながってもらうかだった。手続きは調べれば済む。人のほうは、調べてもなかなか答えが出ない。
そう考えると、日本企業の海外子会社で働いた経験のある人は、外資の日本法人にとって案外よい候補になるのかもしれない。本社と拠点の距離感を、逆の立場から知っているからだ。もっとも、これは私の仮説で、データで確かめたわけではない。日本製鉄ほどの会社でも、人件費とインフレで予算が2割動いた。日本に入る側も、拠点の計画は採用から逆算して組むのが現実的だと考えている。
データ出典
- 財務省・日本銀行「本邦対外資産負債残高」2025年末:直接投資 資産384兆5,350億円、負債58兆5,620億円
- 内閣府 対日直接投資推進会議「対日直接投資促進プログラム(2026)」2026年7月2日:2025年末残高約58.6兆円、目標2030年120兆円・2030年代前半150兆円
- 清田耕造(RIETI)「対日直接投資を増やすには」日本経済新聞 経済教室 2025年12月4日:2023年末GDP比8.5%、198か国・地域中192位(UNCTAD)
- Richard Katz「Japan Still 196th In Inward FDI」東洋経済 2025年6月:IMF・OECD基準では5.9%
- JETRO「Invest Japan Report 2025」:2024年末の国・地域別対日直接投資残高(米国20.0%、英国17.0%、シンガポール11.4%)
- 時事通信(nippon.com)2026年10月23日:USスチール新熱延ミル約30億ドル、当初最大25億ドル
- Manufacturing Dive 2026年10月23日:USスチール取締役会が約30億ドルを承認、2029年後半に稼働
記事にするほどではない日々の気づきは、LinkedIn に書いています。LinkedIn をフォローする