中国のロボット密度は日本を抜いたのか
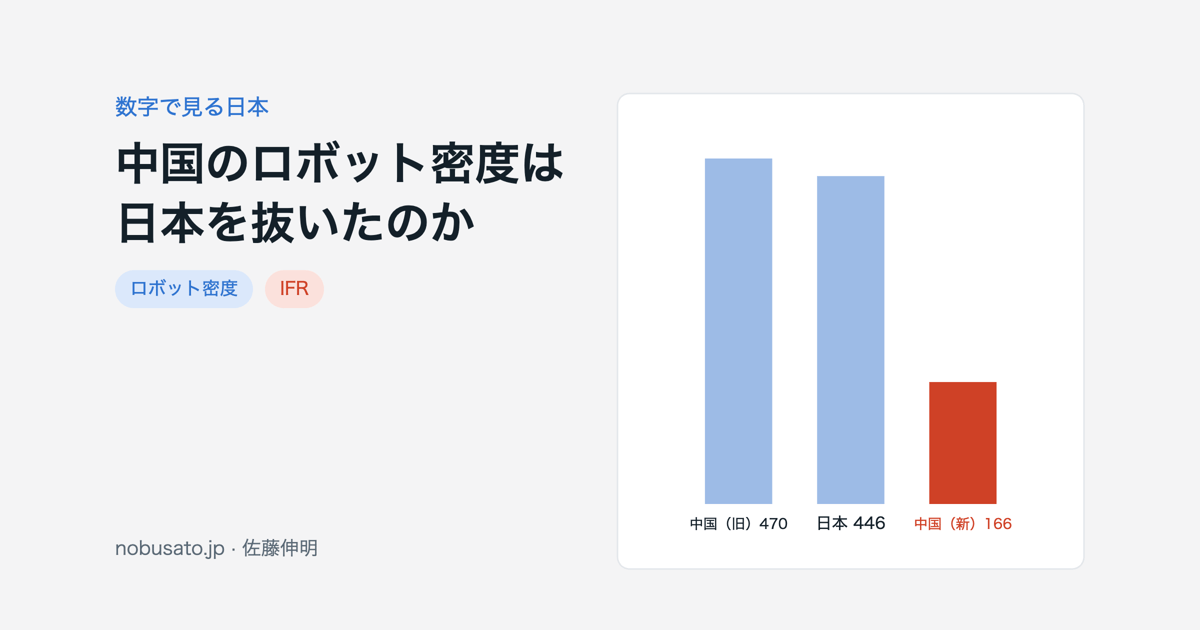
2024年11月、国際ロボット連盟(IFR)が「中国のロボット密度がドイツと日本を抜いた」と発表した。製造業の従業員1万人当たりの産業用ロボットが、2023年に中国470台、日本419台。ところが2026年4月に同じIFRが出した2024年の数字では、中国は166台で世界22位、日本は446台で4位になっている。中国の工場からロボットが消えたわけではない。動いたのは割り算の下の数字である。
この見出しは日本語の記事でも中国語の記事でも繰り返し引用された。数字の出どころは確かにIFRだ。ただ、何を何で割った数字なのかまで添えた記事は、あまり見かけなかった。
分母は製造業の従業員数で、サービスロボットは入らない
IFRのロボット密度は、ある国で稼働している産業用ロボットの台数を、その国の製造業の従業員数で割り、1万人当たりに直したものだ。工場の自動化の度合いを国どうしで比べるための指標で、毎年秋の年報『World Robotics』とそれに続く発表で更新される。
数えているのは製造業の産業用ロボットだけである。倉庫を走る搬送ロボット、飲食店の配膳ロボット、清掃ロボット、介護の現場で使う機器はサービスロボットとして別に集計され、この指標には入らない。日本で人手不足が一番きつい物流や介護に何台入ったかは、ロボット密度からは読めない。
もう一つ、分母が従業員数なので、ロボットが1台も増えなくても工場で働く人が減れば密度は上がる。IFRは日本の密度を2019年から年平均5%の伸びとしているが、そのうちどこまでがロボットの増加で、どこまでが製造業の雇用の減少なのかは、発表文からは分からない。高齢化で現場の人が減っている日本では、この点は頭の片隅に置いておきたい。
なぜ中国の数字は470台から166台になったのか
IFRの説明を読むと、分母が差し替えられている。IFRは2026年4月8日の発表で、中国の2024年の密度166台について、中国国家統計局が更新した労働市場データにもとづくと説明している。前年比では17%増、アジアでは6位、世界では22位という位置づけになった。
以前の分母が小さかったことは、IFR自身の発表からも読める。2024年11月の発表文は、中国の製造業の労働力を「約3,700万人」と書いていた。それが中国のどの統計なのかは、詳しい方法が有料の年報にしか載っていないため公開情報からは分からない。外部の分析者Amelia Michael氏は2026年2月のSubstackの記事で、この数字が統計年鑑の「都市非私営単位」の製造業就業者3,578万人(2023年)に近いと指摘した。この区分には民間企業や農村部の企業が入らない。同氏は約176万台のロボットを2023年の経済センサスにある製造業の雇用者約1億500万人で割り直し、密度を約167台と見積もっていた。IFRの新しい数字166台とほぼ同じである。ここは外部の推計なので、IFRがこの通りに計算したと断定はできない。
Fig.1IFRの2026年4月発表では、2024年のロボット密度は韓国1,220台、シンガポール818台、ドイツ449台、日本446台、米国307台、中国166台。中国は2024年11月発表の旧い分母では2023年に470台だった。分子のロボット台数は同じ系列で、変わったのは製造業の従業員数のほうだ(出典:IFR、2024年11月・2026年4月)
世界平均も2023年の162台から2024年は132台に下がっている。IFRは理由を説明していないが、世界で稼働する466万台の約43%を持つ中国の分母が3倍ほどになれば、平均が下がるのは自然だと私は読んでいる。前の年の数字と並べて「世界の自動化が後退した」と書くと、たぶん間違える。
中国が日本を抜いたのは台数のほうだ
分母が変わっても、分子は変わらない。IFRによると中国で稼働する産業用ロボットは2024年に200万台を超え、日本の45万500台の約4.4倍ある。2024年に世界で新しく据え付けられたロボットは54万2,000台で、そのうち29万5,000台、54%が中国だった。日本は4万4,500台で前年比4%減である。中国国内の据え付けに占める中国メーカーのシェアは、10年前の約28%から2024年は57%に上がった(IFR、2025年9月)。
一方、つくる側では日本はまだ強い。IFRのプレジデント、Takayuki Ito氏は2025年7月の発表で、日本が世界のロボット生産の38%を占めると述べている。日本の工場は何十年もかけて自動化を進めてきたので、従業員当たりのロボットは今も世界の上位にいて、その多くを国内メーカーが納めてきた。
だから、密度で抜かれたという言い方は正確ではないと思う。抜かれたのは量のほうで、しかも大きく引き離されている。どちらの言い方をするかで、日本企業が警戒すべき相手の見え方も変わる。以前、同じ製品を同じ顧客に売っている会社を競合として調べたら、顧客の取り方がまったく違っていたことがある。中国のロボット企業を日本のロボットメーカーと同じ物差しで並べる前に、競合の選び方から見直したほうがいい場面は多いはずだ。
中国のロボット企業にとって、日本の入り口はどこにあるのか
私の見立てでは、入り口はむしろロボット密度が数えていない場所にある。製造業の産業用ロボットの市場は、日本メーカーが長く押さえてきた。人が足りない物流倉庫、サービス業、介護の現場は、まだ埋まっていない。
実際の動きもある。物流専門メディアのLOGI-TODAYと、会社の英文リリースを引いた海外のロボット系ニュースによると(リリース原文は私は確認できていない)、東京・墨田区のBitcoin Japan社は2026年10月16日、中国のUBTECHグループと、ヒューマノイドを含む6機種(Walker S2、Walker C1、サービスロボットのCruzr S2など)の日本での独占販売契約を結んだ。対象は製造と物流である。条件を見ると、独占期間は最初の1機種が日本での認証を終えた日から36か月で、継続には契約上の条件を満たす必要がある。認証前に国内へ出せるのは、研究や実証、データ収集、デモンストレーションの用途に限られる。価格や台数は公表されていない(2026年10月時点)。
条件を読むかぎり、認証を通るまで販売の時計は動かない。認証を待つ間も、実証の現場を探し、据え付けて動かし、壊れたら直す人が要る。代理店が独占権を持っていても、現場で動かせる人がいなければ売上にはならない。代理店が売ってくれない理由で書いたことは、ロボットではさらに重くなると感じている。
日本法人を立ち上げる側の採用で言えば、最初に必要なのは営業よりも、導入と保守を担うフィールドエンジニア、安全規格と認証の手続きを分かる人、代理店の側で誰が何をしているかを見られる人だろう。海外のロボット企業にとって日本は市場としては魅力があるのに、入ってから売上が立つまでが長い。対日直接投資が少ないことの背景にある難しさが、ここにもそのまま出ている。
中国と比べるなら、私はロボット密度より据え付け台数と稼働台数を見る。日本の密度は、分母の製造業の雇用が減っている分を割り引いて読む。サービスロボットがどこまで広がったかは、別の統計を探すしかない。もっとも、IFRの算出方法の細部は有料の年報にしか載っておらず、私も全部は確かめられていない。世界平均の読み方も含め、ここに書いたのは公開されている発表文から読める範囲の話である。
データ出典
- IFR「Robot Density Surges in Europe, Asia, and Americas」(2026年4月8日)2024年の密度:韓国1,220、シンガポール818、ドイツ449、日本446、米国307、中国166、世界平均132
- IFR「China Overtakes Germany and Japan in Robot Density」(2024年11月20日)2023年:中国470、ドイツ429、日本419、世界平均162、中国の製造業労働力は約3,700万人
- IFR「Global Robot Demand in Factories Doubles Over 10 Years」(2025年9月25日)2024年の据え付け:世界54万2,000台、中国29万5,000台(54%)、日本4万4,500台、稼働台数:世界466万4,000台、中国200万台超、日本45万500台
- IFR「Japan's Car Industry Has Highest Robot Installations in Five Years」(2025年7月14日)日本が世界のロボット生産の38%
- Amelia Michael「China's Robot Density is Overstated」(Substack、2026年2月25日)旧い分母の推定と経済センサスによる再計算(外部の推計)
- LOGI-TODAY(2026年10月19日)ビットコイン・ジャパンとUBTECHの独占販売契約(会社発表にもとづく報道)
- Origin of Bots(2026年10月)同じ契約、Bitcoin JapanのGlobeNewswireリリースを引用
記事にするほどではない日々の気づきは、LinkedIn に書いています。LinkedIn をフォローする